


Доходи от чужбина се декларират до края на септември
Българските граждани, които през 2025 г. са получили доходи от чужбина или притежават имоти и акции зад граница, имат срок до 30 септември 2026 г. да ги декларират или да нанесат корекции във вече подадени документи. Националната агенция за приходите разполага с конкретни данни за доходите и имуществото на местните физически лица извън страната.
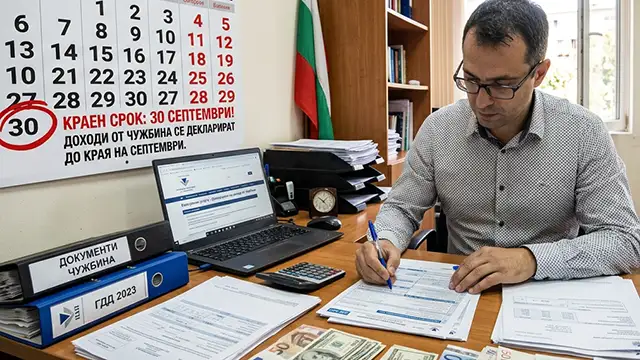
Информацията е получена чрез системата за международен обмен на информация между данъчните администрации.
Съгласно Закона за данъците върху доходите на физическите лица регулярният срок за подаване на декларациите изтече на 30 април 2026 г. До края на септември обаче се дава възможност за деклариране на пропуснати данни или за коригиране на неточна или непълна информация за придобити доходи, притежавани акции, дялови участия и недвижима собственост зад граница към 31 декември 2025 г.
Лицата, чиито доходи вече са обложени в друга държава, могат да използват механизмите на спогодбите за избягване на двойното данъчно облагане. В случаите, когато доходът е от държава без действаща спогодба с България, се прилага методът „обикновен данъчен кредит“. При него платеният зад граница данък се приспада само до размера на дължимия български данък върху съответния доход.
От Националната агенция за приходите уточняват, че методите за отстраняване на двойното данъчно облагане търпят изменения заради Многостранната конвенция за прилагане на мерки, свързани с данъчните спогодби. Тя е в сила за България от началото на 2023 г. Актуален списък с приложимите методи спрямо най-често срещаните доходи от чужбина е достъпен на официалния сайт на приходната агенция.


